segunda-feira, 25 de junho de 2018

Permuta de imóveis é ganho de capital, decide Carf, por voto de qualidade


Resultado de imagem para oh!

Por 


A permuta de bens imóveis feita por empresas do ramo imobiliário deve ser tributada como ganho de capital, e não resultado da operação. A decisão, por voto de qualidade, é da 4ª Câmara do Conselho Administrativo de Recursos Fiscais (Carf). 
Carf decide que permuta de bens entre imobiliárias é ganho de capital.
Reprodução
"Nas empresas que adotem o regime do lucro presumido, o valor do bem alienado em forma de permuta deve ser tratado como receita e oferecido à tributação", diz o acórdão.
O tributarista Fábio Calcini, do Brasil Salomão e Matthes Advocacia, explica que a decisão segue o entendimento da Receita Federal. No entanto, para ele, há equívoco nessa conclusão, pois desvia da noção de permuta. Ele explica que a permuta, embora possa se assemelhar aos contratos como de compra e venda, com este não se confunde.
Calcini lembra lição de Pontes de Miranda, que afirma que a permuta não tem preço. Segundo Pontes de Miranda, a permuta é uma troca que não deixa de ser troca se a contraprestação é outra coisa mais um valor em dinheiro.
"Este negócio jurídico lícito de simples troca não reúne os requisitos que, em nosso juízo, configurar hipótese de ganho de capital – renda – ou mesmo receita auferida", explica Calcini. Isto porque, complementa o tributarista, enquanto simples troca, não é possível sustentar que houve uma renda efetiva, real e incondicional.
Outra questão analisar pelo Carf na mesma decisão e destaca por Calcini diz respeito à formação de sociedade de propósito específico para uma incorporação não realizar a obra e revender o imóvel.
De acordo com a decisão, nessa hipótese, a receita recebida da alienação do imóvel deve ser classificada como operacional, mesmo que não haja edificações no imóvel alienado. Com isso, a tributação do Imposto de Renda da Pessoa Jurídica (IRPJ) deve ser de 8%.
Clique aqui para ler o acórdão.
Fonte: Conjur

quarta-feira, 20 de junho de 2018

Omissos de entrega de arquivos EFD ICMS/IPI


SPED FISCAL

A partir de Junho de 2018 será implementada rotina mensal de impedimento das Inscrições Estaduais que se encontrarem omissas da entrega de arquivo EFD-ICMS/IPI por três meses ou mais, consecutivos ou não, durante o período de 12 (doze) meses, conforme determina a alínea "b" do inciso XIII e § 2.º do art.55 da Resolução SEFAZ 720/2014.

Os contribuintes que se encontram nesta situação então sendo comunicados pelo DeC – Domicílio Eletrônico do Contribuinte. Ressaltamos que o impedimento da Inscrição Estadual resulta na denegação de NFe emitidas pelo contribuinte ou destinadas a ele.

Consulte sua situação no sistema “EFD ICMS-IPI".
Perguntas e Respostas

1. Quem será impedido?

Serão impedidos os contribuintes omissos de entrega de EFD ICMS/IPI por três meses, consecutivos ou não, no intervalo de 12 meses, que foram notificados via DeC.


2. Qual é o prazo para regularização?

A SEFAZ iniciou o procedimento de enviar, mensalmente, via DeC, aviso ao contribuinte irregular com a obrigação, alertando-o que, caso seja constada a omissão de entrega do arquivo da EFD ICMS/IPI por três meses, consecutivos ou não, no intervalo de 12 meses, a IE será impedida. 

Portanto, o contribuinte vem sendo cientificado mensalmente de que não deve incorrer na hipótese motivadora do impedimento, e que, caso incorra, terá sua IE impedida tão logo seja constatada a incidência.

Antes do impedimento, contudo, a SEFAZ envia alerta de impedimento para informar ao contribuinte que ele está irregular ao menos em dois períodos (em relação aos quais ele foi avisado), alertando-o que caso não regularize as pendências e incida em nova omissão, perfazendo o total de, no mínimo, três omissões, a IE será impedida. Nessa notificação de alerta de impedimento, é informado o prazo concedido para regularização das pendências.


3. Além dos avisos, a SEFAZ disponibiliza algum sistema de consulta de entrega de arquivos EFD ICMS/IPI?

Sim. O contribuinte pode consultar a situação da IE em relação ao cumprimento da obrigação no Sistema EFD ICMS/IPII.

4. O contribuinte deve entregar o arquivo ainda que não tenha tido movimento no período?

Sim. O arquivo deve ser entregue ainda que sem movimento.

Lembramos que contribuintes que interromperam suas atividades por mais de 60 dias, devem, antes de ultrapassar 60 dias sem atividade, comunicar a paralisação da IE.

O mesmo ocorre para contribuinte em início de atividade, que tem 60 dias para iniciá-la. Caso não inicie, deverá comunicar a paralisação.

Contribuinte que encerrou as atividades também tem 60 dias para solicitar a baixa. Enquanto não solicitá-la, fica obrigado ao cumprimento de todas as obrigações tributárias, inclusive a de entrega de arquivos.

Tanto a comunicação de paralisação quanto a solicitação de baixa são feitas pela Internet, em www.fazenda.rj.gov.br/cadastro, opção “Serviços Eletrônicos de Cadastro”.


5. Que medida a SEFAZ adotará caso o contribuinte transmita o arquivo EFD ICMS/IPI sem movimento e seja constatado, posteriormente, que ele operou no período (emissão e recebimento de documentos fiscais eletrônicos)?

Caso o contribuinte transmita o arquivo sem movimento e, posteriormente, seja constatado movimento no período, a IE será novamente impedida, com base também no art. art. 55, XIII, b, §§ 2º e 2º-A, do Anexo I da Parte II da Resolução SEFAZ nº 720/14.

Segundo o § 2º-A, “(...) o embaraço por entrega de declaração sem movimento se caracteriza quando verificado nos sistemas corporativos da SEFAZ que o estabelecimento figura, no período a que se refere a declaração, como destinatário ou emitente de documentos fiscais, ainda que não relacionados a fatos geradores do ICMS.”


6. Em caso de impedimento, como se regularizar?

Caso o contribuinte não tenha atendido aos insistentes avisos da SEFAZ para se regularizar e seja impedido, deverá, para reativar a IE, transmitir os arquivos das EFD ICMS/IPI de todos os períodos em que esteja omisso, em relação aos últimos 5 anos.

Após transmitir os arquivos, deverá solicitar reativação da IE em www.fazenda.rj.gov.br/cadastro, opção “Serviços Eletrônicos de Cadastro”.

O contribuinte pode consultar a situação da IE em relação ao cumprimento da obrigação no Sistema EFD ICMS/IPI.

7. Há multa pela entrega atrasada do arquivo EFD ICMS/IPI?

Sim. A entrega após o prazo legal sujeita o contribuinte à multa prevista no art. 62-B, I, “a”, da Lei nº 2.657/96, que poderá ser reduzida em até 90% (art. 70-A), caso a entrega do arquivo seja feita em até 30 dias do vencimento do prazo, passando de 1.000 UFIR-RJ para 100 UFIR-RJ.

Caso seja transmitida após 30 dias do vencimento da obrigação, mas antes do início da ação fiscal, a multa é reduzida em 70% (art. 70-B).

Por enquanto, a multa será aplicada somente quando iniciada uma ação fiscal. Mas, em breve, o procedimento será completamente automatizado, sendo aplicada a multa imediatamente após a recepção do arquivo entregue fora do prazo, a exemplo do procedimento já adotado pela Receita Federal do Brasil, para a Declaração de Imposto de Renda.

    Nova versão do programa da EFD-Contribuições


    Resultado de imagem para EFD-Contribuições 
    Será disponibilizada no dia 21/06/2018 a versão 3.0.0 do programa da EFD-Contribuições.

    Considerando que a nova versão 3.0.0 além de melhorias no programa, contempla o novo leiaute 4 para validação da escrituração referente aos fatos geradores a partir de 01/06/2018, deve a pessoa jurídica observar as seguintes orientações:

     1. É recomendável a pessoa jurídica realizar cópia de segurança de todos os arquivos anteriores da EFD-Contribuições antes de instalar a nova versão;

    2. A versão 3.0.0 contempla o Leiaute 4 (inclusão do BP-e) e um novo instalador, com novo caminho de instalação padrão. O novo caminho padrão de instalação não aproveita os documentos já existentes no computador;

    3. Para se instalar o programa na pasta já existente (clique aqui para procedimento de instalação), deve-se mudar o caminho durante a instalação, e o usuário deve ser administrador da pasta, tanto para instalação, quanto para uso do programa. Esse procedimento não substitui a Cópia de Segurança, que deve ser feita regularmente;

    4. Se possível, para contribuir com o desempenho do programa, recomenda-se excluir os documentos não mais utilizados, após a realização com sucesso da Cópia de Segurança, com a execução, inclusive de Backup dos dados em outro computador, disco ou dispositivo, dos arquivos de Cópia de Segurança; e

    5. Na geração de escrituração na nova versão com o leiaute 4, deve a pessoa jurídica informar o código "004" no Campo 02 (COD_VER) do Registro "0000 - Abertura do Arquivo Digital e Identificação da Pessoa Jurídica".

    Fonte: SPED

    A atuação legal eleva a qualidade e promove a valorização da profissão contábil

    Resultado de imagem para yes!
    Artigo -
    Marco Aurélio Cunha de Almeida,
    Vice-presidente de Registro do CFC -
    "Sabemos que o registro profissional é imprescindível para a atuação no mercado de trabalho em determinadas áreas do conhecimento, entre elas a Contabilidade. Convém lembrarmos que, por meio dele, a sociedade pode certificar-se de que o profissional está preparado e legalmente habilitado para desempenhar sua função. Com efeito, a obtenção do registro indica que as etapas essenciais do conhecimento contábil foram atingidas, a saber, a formação acadêmica em Ciências Contábeis por meio de Instituições de Ensino Superior reconhecidas pelo Ministério da Educação (MEC) e a aprovação no Exame de Suficiência (previsto no Art. 12 do Decreto-Lei n.º 9295/1946, com redação dada pela Lei n.º 12.249/2010), estabelecido pelo Conselho Federal de Contabilidade (CFC).
    Em um cenário de mudanças constantes, com a convergência aos padrões contábeis internacionais (International Financial Reporting Standards - IFRS) e a presença crescente de empresas brasileiras no mercado internacional e de empresas estrangeiras atuando no País, a demanda por profissionais qualificados e com um perfil mais voltado para os aspectos estratégicos do mundo dos negócios tem se tornado cada vez maior.
    Nessa perspectiva, o profissional da contabilidade precisa conhecer muito bem tanto a teoria quanto a prática contábil para conseguir interpretar e aplicar corretamente as normas contábeis. O Exame de Suficiência busca justamente verificar esses requisitos e garantir que o profissional em atividade está devidamente qualificado, conferindo-lhe maior credibilidade, ao mesmo tempo que serve como proteção para a sociedade, resguardando-a de profissionais não qualificados.
    Tendo em vista a importância da atuação legal no mercado de trabalho, o Conselho atua no sentido de impedir o exercício da profissão por quem não está habilitado para tal, assim como exerce a sua atividade fiscalizatória sobre aqueles que, embora habilitados, não estejam observando as normas da profissão, tanto técnicas quanto profissionais.
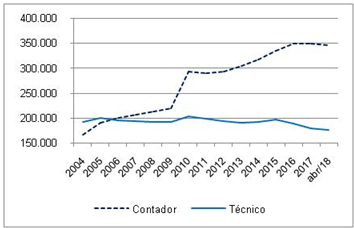
    No gráfico a seguir, apresentamos os números atuais de registros dos “contadores” e dos “técnicos em contabilidade”.
    Número de Registros dos profissionais da Contabilidade
    Fonte: Conselho Federal de Contabilidade (CFC)
    O número de registros de técnicos em contabilidade apresentou uma queda sensível desde o ano de 2010, passando de 203.194 (dezembro de 2010) para 175.645 (abril de 2018), redução de 13,55% no período. Devemos, contudo, lembrar que o CFC deixou de acolher novos registros de técnicos em contabilidade a partir de junho de 2015. Sendo assim, era de se esperar uma estabilidade e até mesmo a queda no número de registros desses profissionais.
    Quanto aos contadores, o número de registros apresentou uma sequência de altas desde 2011, passando de 290.208 (dezembro de 2011) para 348.393 (dezembro de 2016). No entanto, a partir de 2016 esse número apresentou uma leve queda, passando para 346.482 (abril de 2018), o que representa uma redução de 0,54%.
    Nos últimos anos, a economia brasileira tem passado por momentos de turbulência. A retração do PIB chegou a 3,5% em 2015 e 2016, com retomada tímida de 1% em 2017, de acordo com dados do IBGE. A média anual de pessoas desocupadas passou de 6,7 milhões em 2014 para 13,2 milhões em 2017, conforme as estatísticas da PNAD. A inflação atingiu o patamar de 10,57% em 2015, passando para 6,29% em 2016 e 2,95% em 2017. A Taxa Selic, por sua vez, atingiu 14,15% ao ano entre os anos de 2015 e 2016, valor mais alto desde 2007, chegando a 7,40% em 2017, de acordo com dados do Banco Central. Diante dessas estatísticas, constatamos que, apesar do cenário conturbado vivenciado recentemente pela economia, o número de registros não foi afetado de forma relevante.
    Este fato ressalta a importância da Contabilidade tanto em tempos de bonança quanto em tempos de crise. O profissional da contabilidade torna-se indispensável em momentos nebulosos, já que oferece informações e recomendações estratégicas que auxiliam os empresários a tomarem as melhores decisões. Compreendemos, pois, que é especialmente nesses períodos difíceis que os empreendedores devem se aliar aos profissionais da contabilidade, visando reduzir as perdas e garantir o melhor desempenho para viabilizar seus negócios.
    Esse tema foi abordado inclusive pelo artigo “O novo perfil de uma das profissões mais estáveis no país”, publicado pela revista Exame em dezembro de 2017. A matéria resgata a importância do profissional da contabilidade em todos os momentos da conjuntura econômica, além de destacar a necessidade de sua atualização e adaptação quanto às novidades nos padrões tecnológicos.
    Outros fatores que podemos apontar para explicar a queda de registros são aqueles que podemos chamar de “causas naturais” como, por exemplo, aposentadoria e óbitos. Em contrapartida a esses fatores possíveis para essa queda, o número de concessões de novos registros não tem aumentado o suficiente para amenizá-la.
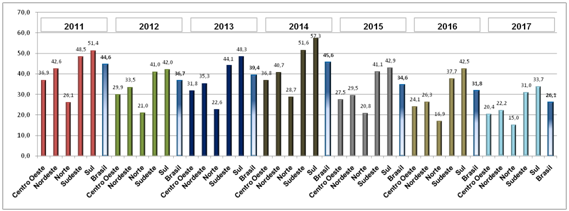
    Por essa razão, a esse respeito é importante lembrar que, de acordo com o Art. 4º da Resolução n.º 1.531, no ano de obtenção do registro profissional, é concedido um desconto de 50% ao valor da anuidade.  Por outro lado, a taxa de aprovação no Exame de Suficiência apresentou tendência decrescente nos últimos anos, como pode ser observado no gráfico a seguir.
    Taxa média de aprovação no Exame de Suficiência de Contadores – Regiões
    Fonte: Conselho Federal de Contabilidade (CFC)
    Após atingir o maior nível médio anual, em 2014, que foi de 45,56%, o índice de aprovação seguiu em queda, chegando a 26,15% em 2017. De maneira geral, a queda na aprovação ocorrida nos últimos anos pode ter relação com a expansão do ensino superior que parece não ter sido acompanhada pela qualidade necessária. Vale mencionar que, entre 2011 e 2017, o número de inscritos no Exame de Suficiência mais que triplicou, passando de uma média anual de 16.672, em 2011, para 53.357, em 2017.
    Abordando o âmbito regional, as regiões Sul e Sudeste são as que obtiveram as maiores taxas médias de aprovação para o período de 2011 a 2017, com valores de 39,7% e 36,8%, respectivamente. É interessante destacar que esses valores estão acima da média nacional para o período, que foi de 32,3%.
    Corroborando esse desempenho, essas regiões estão entre as que obtiveram as melhores médias no Exame Nacional de Desempenho dos Estudantes (Enade) de 2015, aplicado aos estudantes concluintes do curso de Ciências Contábeis. A média geral das notas obtidas pela região Sudeste foi de 42,1, enquanto que pela região Sul foi de 40,0, equiparadas a média nacional de 40,6.
    Inquestionavelmente, é notório que o Exame de Suficiência proporciona um salto em direção à qualificação na área da Contabilidade. Urge salientar que a avaliação é benéfica por pelo menos três fatores fundamentais: (i) oferecer à sociedade profissionais mais gabaritados a exercerem suas funções; (ii) fortalecer a classe pela valorização de seus integrantes, e; (iii) estimular a qualidade dos cursos de Ciências Contábeis.
    Além disso, podemos mencionar que o Exame acaba promovendo uma competição saudável entre as instituições de ensino, estimulando os candidatos na busca por conhecimento e na melhor preparação a fim de obter o melhor desempenho. De fato, essa situação estabelecida pode contribuir para o maior zelo quanto à grade de disciplinas e conteúdos ministrados nos cursos de Ciências Contábeis espalhados por todo o país.
    Inserida na modernidade e com valores imutáveis, a Contabilidade segue respondendo por um importante espaço no cenário econômico brasileiro e tem buscado se consolidar cada vez mais. Os parâmetros legais estabelecidos pelo Conselho Federal de Contabilidade auxiliam nesse processo, buscando maior qualificação dos serviços prestados à sociedade e valorização dessa profissão, que é uma das mais demandadas no mercado de trabalho, cujos profissionais são essenciais a qualquer empreendimento."
    Fonte: CFC

    sexta-feira, 15 de junho de 2018

    Novidades - ESOCIAL - SAQUE DO PIS E PREVIDENCIA


    Área Trabalhista e Previdenciária

    14.06.2018 08:39 - eSocial - Governo regulamenta a forma de divulgação de novas versões corretivas e evolutivas dos leiautes e manuais

    O Comitê Gestor do eSocial determinou que as novas versões corretivas e evolutivas dos leiautes e do Manual de Orientação do eSocial (MOS) se dará por meio da publicação no Portal do eSocial dos seguintes documentos:

    a) Notas Técnicas (NT), que efetuam ajustes corretivos nos leiautes do eSocial em produção, enquanto se aguarda a publicação de nova versão do leiaute, devendo conter a previsão de sua implantação nos ambientes de produção restrita e de produção;
    b) Notas Orientativas (NO), que orientam quanto à correta interpretação de conteúdo, fluxo e preenchimento dos eventos do eSocial, enquanto se aguarda a publicação de nova versão do Manual de Orientação (MOS); e
    c) Notas de Documentação Evolutiva (NDE), que dão publicidade à especificação de leiautes do eSocial, com data de implantação futura, devendo conter a previsão de sua implantação nos ambientes de produção restrita e de produção e terão versionamento evolutivo próprio até sua efetiva incorporação ao leiaute.

    As futuras versões de leiaute do eSocial devem contemplar:

    a) a consolidação dos ajustes promovidos por meio de NT, com a indicação destas;
    b) a incorporação das NDE, se for o caso, que deve ocorrer antes da sua liberação para o ambiente de produção restrita, com a indicação da data prevista para sua implantação no ambiente de produção restrita e de produção.
    As novas versões do MOS devem indicar as NO a ele incorporadas.

    (Resolução CG-eSocial nº 15/2018 - DOU 1 de 14.06.2018)

    Fonte: Editorial IOB
    _______________________________________________________________

    14.06.2018 08:53 - eSocial - Instituído subcomitê de atendimento para empregadores e órgãos públicos

    O Comitê Gestor do eSocial instituiu o subcomitê de atendimento para dar suporte e orientação aos empregadores e órgãos públicos.

    As atribuições deste subcomitê são as seguintes:

    a) estabelecer estratégias para um modelo completo de atendimento integrado, que preste serviço com grau de resolutividade suficiente para sanar dúvidas de caráter geral;
    b) elaborar o Plano de Atendimento Integrado do eSocial e executá-lo após aprovação pelo Comitê Gestor;
    c) assessorar o Comitê Gestor nas decisões e ações de atendimento;
    d) apoiar os gestores locais e nacionais dos órgãos do eSocial na condução das ações de atendimento junto aos seus públicos-alvo;
    e) desenvolver sistemática para disseminação, compreensão e aplicação do eSocial e executá-la após aprovação pelo Comitê Gestor;
    f) desenvolver ações conjuntas que promovam orientação sobre o eSocial;
    g) responder a eventuais demandas de atendimento que surgirem na fase de implantação do projeto;
    h) elaborar roteiro básico de atendimento integrado e acompanhar sua execução após aprovação pelo Comitê Gestor;
    i) criar e implementar o Núcleo de Gerenciamento de Crises, com a finalidade de planejar e desenvolver ações estratégicas, preventivas e profiláticas relacionadas à imagem do projeto.

    O Coordenador do Subcomitê de Atendimento poderá, a qualquer tempo, convidar outros órgãos e entidades públicas, privadas e da sociedade civil, para participar de grupos de trabalho e de reuniões, sem direito a voto.

    O Subcomitê de Atendimento terá validade por 3 anos, podendo ser prorrogada por meio de Resolução do Comitê Gestor do eSocial.

    (Resolução CG-eSocial nº 16/2018 - DOU 1 de 14.06.2018)

    Fonte: Editorial IOB
    _______________________________________________________________

    14.06.2018 08:57 - Trabalhista - Saque do PIS/Pasep é disponibilizado a todos os titulares de contas

    Fica permitido, no período de 8 de agosto a 28 de setembro de 2018, o saque do saldo por qualquer titular de conta individual do Fundo PIS-Pasep.

    Foi também criada a possibilidade de saque do PIS/Pasep, em qualquer período, nos casos de:

    a) titular do benefício de prestação continuada, de que trata a Lei nº 8.742/1993 (Lei Orgânica da Assistência Social - Loas); ou
    b) titular ou seu dependente com tuberculose ativa, hanseníase, alienação mental, neoplasia maligna, cegueira, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, estado avançado da doença de Paget (osteíte deformante), Síndrome de Imunodeficiência Adquirida (Aids) ou portador do vírus HIV, hepatopatia grave, contaminação por radiação, com base em conclusão da medicina especializada, ou outra doença grave indicada em ato do Poder Executivo.

    (Lei nº 13.677/2018 e Decreto nº 9.409/2018 - DOU de 14.06.2018)

    Fonte: Editorial IOB
    _______________________________________________________________

    14.06.2018 09:44 - Previdenciária - Novas alterações na compensação e na restituição de créditos previdenciários

    A Receita Federal do Brasil (RFB) promoveu diversas alterações nas normas relativas à restituição e compensação de créditos relativos às contribuições previdenciárias. Entre as principais alterações destacamos que, na hipótese de utilização do sistema eSocial para apuração das contribuições previdenciárias:

    a) a empresa prestadora de serviços mediante cessão de mão de obra ou empreitada, que sofreu retenção no ato da quitação da nota fiscal, da fatura ou do recibo de prestação de serviços, poderá deduzir o valor retido das contribuições devidas na respectiva competência, observando-se que:

    a.1) a retenção deverá ser destacada na nota fiscal, na fatura ou no recibo de prestação de serviços e declarada na Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf), na competência da emissão dos mencionados documentos; e
    a.2) a dedução deverá ser efetuada na Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos (DCTFWeb);
    b) a empresa contratada, prestadora de serviços mediante cessão de mão de obra ou empreitada, que possuir saldo de retenção em seu favor, após a dedução do valor retido das contribuições devidas na respectiva competência, poderá pleitear a sua restituição, desde que a retenção esteja destacada na nota fiscal, na fatura ou no recibo de prestação de serviços e declarada na EFD-Reinf;
    c) a empresa poderá deduzir das contribuições devidas na respectiva competência os valores de quotas de salário-família e salário-maternidade pagos a segurados a seu serviço, porém, esta dedução deverá ser efetuada na DCTFWeb.

    (Instrução Normativa RFB nº 1.810/2018 - DOU 1 de 14.06.2018)

    Fonte: Editorial IOB


    Demorei a postar novidades, não foi? Mas o motivo foi justo:FÉRIAS...Huhuhu. Mas agora estou voltando com toda a disposição em continuar ajudando aos meus colegas contabilistas. Então, vamos a um tema muito bom : EFD-Reinf.

    No site do SPED tem uma nota explicativa sobre o tema abaixo, então de um click e leia sobre o assunto: 

    Arredondamentos de retenções na EFD-Reinf


    Boa leitura.


    quinta-feira, 10 de maio de 2018

    Certificado digital é obrigatório para a entrega do eSocial

    A folha de pagamento digital, ou o eSocial, já está valendo desde janeiro de 2018 para mais de 14 mil empresas que possuem faturamento acima de R$ 78 milhões. Mas a partir de 1º de julho de 2018, todas as outras pessoas jurídicas, incluindo microempreendedores individuais (MEIs), também deverão fazer declarações relativas ao eSocial, com o uso do certificado digital. Ao todo, o sistema contemplará informações de mais de 40 milhões de trabalhadores e oito milhões de empresas.

    A transmissão desses dados deve ser feita por meio do uso de certificado digital, do tipo A1 ou A3 (e-CPF ou e-CNPJ). A utilização do documento eletrônico na transmissão de dados garante a autenticidade das informações. O presidente do SESCAP-PR, Alceu Dal Bosco, alerta para a importância da validação do documento. “Vale lembrar que o certificado digital precisa estar válido e, para que a empresa não perca nenhum prazo, é preciso ficar atento especialmente à renovação do documento”, afirma.

    Com o sistema, as obrigações trabalhistas estarão simplificadas e várias delas extintas, como é o caso do livro de registro de empregados, da Comunicação de Acidente de Trabalho – CAT; a Relação Anual de Informações Sociais – Rais; as Informações à Previdência Social; o Cadastro Geral de Empregados e Desempregados – Caged, a Declaração de Imposto de Renda Retido na Fonte – Dirf; a Guia de Recolhimento do Fundo de Garantia por Tempo de Serviço – FGTS, entre muitas outras.

    Arquivo do blog