domingo, 8 de julho de 2018


A Receita Federal vai abrir consulta ao segundo lote de restituição do Imposto de Renda 2018na próxima segunda-feira (9), a partir das 9h.

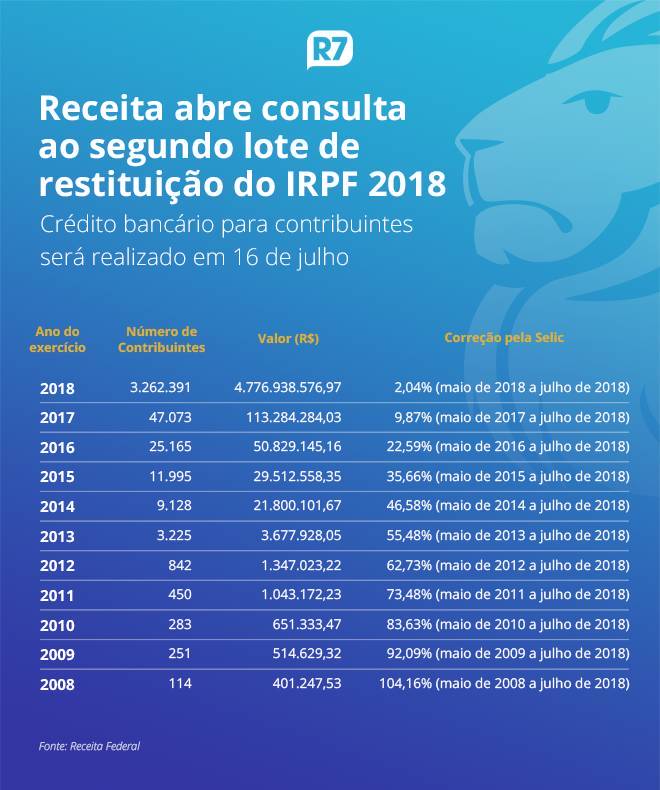
O lote de restituição do IRPF 2018 conta também com restituições residuais dos exercícios de 2008 a 2017.  De acordo com a Receita, o crédito bancário para 3.360.917 contribuintes será realizado em 16 de julho, totalizando R$ 5 bilhões.

O contribuinte deverá acessar a página da Receita ou ligar no telefone 146 para saber se teve a declaração liberada.

Na consulta pela internet, o serviço e-CAC, é possível ainda ver o extrato da declaração para saber se tem inconsistências de dados identificadas pelo processamento. Em caso positivo, o contribuinte pode avaliar os erros e fazer a autorregularização, mediante entrega de declaração retificadora.

A Receita ainda disponibiliza aplicativo para smartphones e tablets para facilitar a consulta às declarações do Imposto de Renda e situação cadastral no CPF.

A restituição fica disponível no banco pelo período de um ano. Se o contribuinte não fizer o resgate dentro desse prazo, deve requerer por meio da Internet, mediante o Formulário Eletrônico - Pedido de Pagamento de Restituição, ou diretamente no e-CAC, no serviço Extrato do Processamento da DIRPF.

Caso a restituição não seja creditada, o contribuinte poderá entrar em contato pessoalmente com qualquer agência do Banco do Brasil ou ligar para a Central de Atendimento por meio do telefone 4004-0001 (capitais), 0800-729-0001 (demais localidades) e 0800-729-0088 (telefone especial exclusivo para deficientes auditivos) para agendar o crédito em conta-corrente ou poupança, em seu nome, em qualquer banco.

Os valores de restituição para cada exercício e a respectiva taxa selic aplicada estão na tabela:

Trabalhadores de todas as idades podem sacar o PIS/Pasep em agosto

Resultado de imagem para PIS


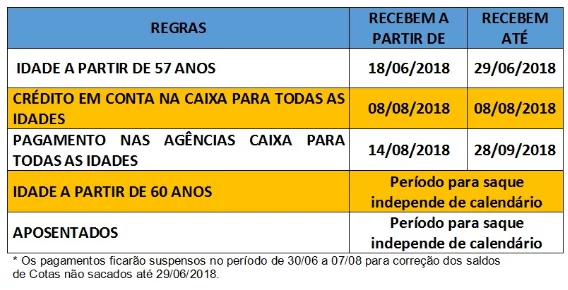
Trabalhadores de todas as idades poderão sacar os rendimentos do PIS/Pasep a partir de 14 de agosto, inclusive os cotistas que não fizeram o saque do benefício até junho. A informação foi divulgada na terça-feira (3) pelo Ministério do Planejamento.


Lei nº 13.677, de 13 de junho de 2018


O saque anual das cotas é resultado dos créditos depositados pelos empregadores nas contas dos empregados entre 1971 e 1988. Originalmente, o saque era autorizado para pessoas com, no mínimo, 70 anos. Mas, desde 2017, o governo federal autoriza o saque a empregados de todas as idades.

O QUE SÃO COTAS DO PIS/PASEP?Cotas do PIS e PASEP são fundos que  funcionaram de 1971 a 1988 e davam direito ao trabalhador de receber o rendimento das cotas.

Na primeira etapa do cronograma, encerrada em 29 de junho, 1,1 milhão de trabalhadores retiraram os rendimentos, somados em R$ 1,5 bilhão. Os valores ficaram disponíveis apenas para empregados com mais de 57 anos.

A suspensão durante julho se deve ao cálculo do rendimento entre 2017 e 2018. No ano passado, o repasse foi de 8,9%.

Na segunda etapa, as cotas estarão disponíveis, em um primeiro momento, para correntistas da Caixa Econômica Federal e Banco do Brasil. O crédito em conta será efetuado automaticamente no dia 8 de agosto. A partir do dia 14, correntistas de outros bancos poderão reivindicar o recurso. O prazo ficará aberto até 29 de setembro.

Aposentados, pessoas com mais de 60 anos, casos de invalidez (do titular ou dependente), transferência para reserva remunerada ou reforma (no caso de militar), idoso e/ou portador de deficiência com Benefício da Prestação Continuada, casos de Câncer, AIDS e outras doenças graves (paciente ou dependente) e dependentes de falecidos são os casos nos quais podem se sacar os recursos do PIS quando não há decreto liberando o saque para todos.


terça-feira, 3 de julho de 2018

Governo adia adesão ao eSocial das PMEs e MEIs para o dia 16 de julho


As pequenas empresas já podem ir se preparando para entrar no eSocial. No dia 16 de julho inicia-se o período para adesão de 155 mil Microempreendedores Individuais (MEI) com empregados e 2,7 milhões de empresas do Simples Nacional. Governo anuncia ainda o lançamento de plataformas simplificadas na Internet, sendo que para o MEI estão anunciando um portal semelhante ao eSocial do Empregador Doméstico.

O ambiente simplificado não exigirá nenhum sistema do empregador, sendo que os dados serão informados diretamente no site do sistema. A entrada nesse ambiente se dará por meio de código de acesso (o mesmo usado no portal do eCAC da Receita Federal) e não será necessária a utilização de certificado digital. Precisarão utilizar o eSocial somente 155 mil MEI relativamente a informações de empregados. Os demais MEI, sem empregados, não estão obrigados ao eSocial.

Microempresas e empresas de pequeno porte (Simples Nacional) também terão a opção de utilizar o portal web para inserção de dados de seus trabalhadores, igualmente sem necessidade de um sistema próprio, digitando os dados diretamente na página do eSocial. Para esses empregadores que tenham somente um trabalhador também será possível usar o código de acesso. Tendo mais de um empregado será obrigatório o uso de um certificado digital.

No total deverão aderir ao eSocial nesta segunda etapa 4 milhões de empregadores, com um total de 33 milhões de trabalhadores, sendo 2.692.632 empresas do Simples Nacional, que empregam mais de 13 milhões de trabalhadores. As empresas que não possuem empregados deverão acessar anualmente o eSocial para informar que possuem nenhuma atividade que as obriguem a escrituração.

O e-Social é um projeto do Governo Federal que envolve a Receita Federal, Ministério do Trabalho, Caixa Econômica, Secretaria de Previdência e INSS. É um sistema de escrituração digital das obrigações fiscais, previdenciárias e trabalhistas com os objetivos de reduzir a burocracia e de eliminar redundâncias nas informações prestadas pelas pessoas físicas e jurídicas.

A primeira fase de adesão ao eSocial aconteceu com as grandes empresas. Iniciou-se em janeiro de 2018 e envolveu 13.114 empresas com mais de 12 milhões de trabalhadores. Hoje, 97% dessas empresas já estão usando o ambiente do eSocial e realizando os ajustes de seus sistemas para que no próximo mês estejam fechando integralmente suas folhas de pagamentos no ambiente do eSocial. Em janeiro de 2019 passam à obrigatoriedade também os órgãos públicos.

*Com informações da Receita Federal

domingo, 1 de julho de 2018

Era da Cyber Cultura Contábil

Cibercultura é a cultura que surgiu, surge, ou está surgindo, a partir do uso da rede de computadores, e de outros suportes tecnológicos (como, por exemplo, o smartphone e o tablet) através da comunicação virtual, a indústria do entretenimento e o comércio eletrônico, no qual se configura o presente, já que a cultura contemporânea é marcada pelas tecnologias digitais, resultado da evolução da cultura moderna. É também o estudo de vários fenômenos sociais associados à internet e outras novas formas de comunicação em rede, como as comunidades on-line, jogos de multi-usuários, jogos sociais, mídias sociais, realidade aumentada, mensagens de texto,[1] e inclui questões relacionadas à identidade, privacidade e formação de rede.

O que estamos  vivendo no mundo e na Contabilidade é uma realidade brilhante e assustadora. Brilhante porque temos a nosso dispor todo tipo de comunicação em tempo real de forma que muitas das obrigações que levavam de um a dois meses para chegar ao fisco hoje chega em questões de segundos. Assustador porque o nível de conhecimento do trabalho a ser desenvolvido deve ser nada aquém de 100% correto. Percebem o problema?


Como um recém formado em Contabilidade estará apto para trabalhar se na faculdade o que se preza é o conhecimento acadêmico e não as habilidades necessárias para a função a ser desempenhada? Quem terá tempo para ensinar a este futuro empregado contábil?

É como se a Contabilidade estivesse sendo reinventada. Do registro por meio de pedras a sistemas on lines a Contabilidade dentro de uma outra perspectiva. Hoje os livros já não são utilizados. O lápis foi abandonado. A maquina de datilografia mudou de cara é um computador que já é um notebook, um celular e em breve será uma imagem holográfica. Uauh....muito mágico, muito lindo, muito incrível. Abra cadabra e...um balanço saindo novinho agora...


Resultado de imagem para abracadabra

Sim, meus colegas contabilistas, seremos os magos do futuro. Com nossos dedos mágicos e rápidos e sistemas on lines poderemos apresentar relatórios que servirão para momentos futuros, para que o empresário possa fazer uso da informação tempestiva. Meu Deus, meu sonho!
Bom, mas afinal porque falo da Cyber cultura contábil. Quem começou este processo podemos dizer que foram os órgãos públicos, o governo, e as empresas. O governo, Receita Federal, Sefaz e após algum tempo, o Município começaram a fazer muitas leis que obrigavam as empresas  a darem informações em um prazo relativamente curto. Então, nada mais coerente do que criar um sistema para a área contábil, departamento pessoal e fiscal. 


A Receita Federal, se eu não estiver errada, inovou com a Declaração de Imposto de Renda e a partir dela veio as demais obrigações informatizada. E as notas fiscais? Tinha que ser emitidas com várias informações, então passou-se a informatizar a emissão da nota fiscal para a SEFAZ, veio alguns programas com layout aprovados pelos órgãos para uniformizar as obrigações e o envio pue vieram a que esta tirando a paz de todas as empresas é o SPED e em destaque no momento o e-Social. 

Creio que não estou falando "grego", afinal esta nas mídias estas letrinhas. O SPED é também conhecido como Big Brother, afinal, é a sua empresa aberta a todos os órgãos em conjunto e em tempo real. O SPED é um programa que dele se geram vários outros programas. É na verdade um grande banco de dados de toda a atividade econômica, financeira e social das empresas.


O Sistema Público de Escrituração Digital (Sped) faz parte do Programa de Aceleração do Crescimento do Governo Federal (PAC 2007-2010) e constitui-se em mais um avanço na informatização da relação entre o fisco e os contribuintes.
  • Iniciou-se com três grandes projetos: Escrituração Contábil Digital, Escrituração Fiscal Digital e a NF-e - Ambiente Nacional.
  • Representa uma iniciativa integrada das administrações tributárias nas três esferas governamentais: federal, estadual e municipal.
  • Mantém parceria com 20 instituições, entre órgãos públicos, conselho de classe, associações e entidades civis, na construção conjunta do projeto.
  • ....
  • ......
  • Faz com que a efetiva participação dos contribuintes na definição dos meios de atendimento às obrigações tributárias acessórias exigidas pela legislação tributária contribua para aprimorar esses mecanismos e confira a esses instrumentos maior grau de legitimidade social.
  • Estabelece um novo tipo de relacionamento, baseado na transparência mútua, com reflexos positivos para toda a sociedade.

Vamos ser também os atores deste processo, teremos que entender de layout, da origem de cada informação, de como catalogar cada ação para nada se perder pelo caminho. Agora somos os gênios da informática. Seremos nós quem teremos que apontar as falhas dos programadores. O resultado final tem que sair conforme manda a legislação. Quem dizia que as máquinas iriam substituir os contadores agora estão diante de um gigante: O Contador.

Sim, estamos vivendo uma grande e maravilhosa revolução contábil. Eu estou preparada e você já se preparou?


terça-feira, 26 de junho de 2018

Certificação Digital será obrigatória para empresas e MEI a partir de julho


A partir do dia 1º de julho, as micro e pequenas empresas, e os microempreendedores individuais (MEI) que emitirem Nota Fiscal Eletrônica ou fizerem cadastros e consultas no e-Social serão obrigados a executarem essas atividades por meio de Certificação Digital (Resolução CGSN nº 137, de 4 de dezembro de 2017, Art. 72; Lei Complementar nº 123, de 2006, art. 26, § 7º).
O certificado digital é um documento eletrônico (cartão magnético, token, pen drive ou arquivo) que permite qualquer pessoa física ou jurídica realizar transações pela internet de forma segura. A nova exigência pretende garantir a validade jurídica, autenticidade e a segurança de dados nas transações feitas pela internet.

Resultado de imagem para Certificado digi mei

Por meio do certificado, será possível assinar contratos e documentos digitalmente sem necessidade de reconhecimento de firma; e efetuar declarações, cadastros e consultas das obrigações com o governo, como imposto de renda de pessoa física e de pessoa jurídica, sem deslocamento, com economia de tempo e dinheiro.
A analista de negócios do Sebrae de Araçatuba, Fernanda Antoniali, explica que certificação nada mais é que uma assinatura digital, que garante maior segurança no processo de emissão de notas e dados ao governo. “Vai minimizar fraudes, pois esse sistema não permite edição. Além disso, os dados vão chegar diretamente ao governo, sem riscos de alterações. Outra coisa boa será a eliminação de gastos com impressão de papeis, assinatura de contratos físicos e deslocamento para reconhecimento de firma em cartório, por exemplo. Tudo poderá ser feito eletronicamente”, destaca ela.
TIPOS DE CERTIFICADOS

Existem dois tipos de certificado digital: o A1 e o A3. O A1, que tem validade de um ano, é gerado e armazenado no computador do titular, dispensando o uso de cartões inteligentes ou tokens. O A3 é igual ao A1, mas fica disponível em um dispositivo, podendo ser utilizado em qualquer computador e tem validade de três anos.

A certificação digital pode ser solicitada via Correios, Serasa, Caixa Econômica Federal, sindicatos e associações comerciais, por exemplo. O valor varia bastante, sendo mínino de R$ 180 até o máximo de R$ 480, dependendo a quantidade de meses e do tipo de certificado.
O fotógrafo Willians Menani, de Araçatuba, é microempreendedor desde 2015. Apesar de reconhecer as vantagens relacionadas à segurança que a Certificação Digital oferece, ele destaca que isso acaba gerando uma despesa a mais para o microempresário, e isso pode refletir para o cliente.
“O que chama a atenção da MEI são os custos mínimos, por isso cada vez mais essa modalidade vem crescendo. Se o Governo começar a inserir mais encargos, vai pesar demais no nosso trabalho, e vamos ter que repassar isso para os clientes”, enfatiza.

segunda-feira, 25 de junho de 2018

Licença-maternidade só deve iniciar com alta hospitalar do bebê, decide TJ-DF

A internação prolongada de bebês com problemas de saúde impede a convivência e o estreitamento dos laços afetivos entre o recém-nascido e a mãe, uma das finalidades da licença-maternidade. Com esse entendimento, a 2ª Turma recursal do Tribunal de Justiça do Distrito Federal concedeu antecipação de tutela para que o início da licença de uma mãe seja computado a partir da alta hospitalar de sua filha.
A mulher ajuizou ação pedindo antecipação de tutela para a prorrogação ou modificação de seu período afastada do trabalho porque sua filha nasceu com Síndrome de Down e por causa de uma série de complicações em decorrência de uma cardiopatia congênita grave permaneceu internada na UTI por três meses e 21 dias.
Como argumento, a mãe defendeu que o início da licença-maternidade deve ocorrer a partir da alta e que o período em que a filha permaneceu na UTI deve ser computado como período de licença por motivo de doença de pessoa da família, de acordo com os artigos 130 e 134 da Lei Complementar 840/2011.
O 3º Juizado Especial da Fazenda Pública do Distrito Federal havia negado o pedido de liminar porque a lei prevê que a mãe fique afastada por 180 dias após o parto. “Com efeito, cumpre recordar que a Administração Pública deve orientar-se pelo princípio da legalidade, que, para o administrador público, consiste em atuar exatamente na forma que a lei autoriza”, ressaltou o juízo em sua decisão.
A mãe recorreu da decisão e a Turma Recursal do TJ-DF deferiu seu pedido com base no princípio do melhor interesse da criança. De acordo com o colegiado, que determinou que o DF passe a contar o início da licença após a alta da criação, “os recém-nascidos necessitam de cuidados da mãe por tempo integral, pois a convivência com a genitora nos primeiros meses de vida é fundamental para assegurar o desenvolvimento físico, psíquico e emocional saudável da criança”.
O período em que a autora passou afastada devido à internação da recém-nascida deverá ser computada como licença para acompanhamento de descendente por motivo de doença, conforme decisão unânime da turma. Com informações da Assessoria de Imprensa do TJ-DF.
Clique aqui para ler a decisão.

Processo 07003310820188079000
Fonte: Conjur

Arquivo do blog