segunda-feira, 10 de dezembro de 2012

Balanço Patrimonial de Abertura Segundo o IFRS

Balanço Patrimonial de Abertura Segundo o IFRS

Por Ahmed Sameer El Khatib

O Balanço Patrimonial de abertura, segundo o IFRS, é o ponto de partida para todas as contabilizações posteriores em IFRS. O Balanço Patrimonial de abertura em IFRS deve ser preparado considerando as Normas e Interpretações vigentes na data de apresentação do Relatório. Neste contexto, os itens de ativo, passivo e patrimônio líquido, incluídos no balanço patrimonial de abertura, devem ser determinados, salvo por isenções opcionais e exceções obrigatórias, como se a empresa sempre tivesse aplicado as IFRS.
A IAS 1 (Presentation of Financial Statements), requer que as empresas incluam um balanço patrimonial a partir do início do período comparativo mais antigo apresentado quando uma política é aplicada retrospectivamente.
A preparação do balanço patrimonial segundo o IFRS pode requerer a obtenção de informações que não foram coletadas segundo o GAAP anterior utilizado pela empresa. As empresas precisam identificar as diferenças entre o IFRS e seu GAAP anterior antecipadamente para que todas as informações necessárias sejam produzidas.
 
Por exemplo: A IAS 38 (Intangible Assets) requer a capitalização de ativos intangíveis gerados internamente (por exemplo, custos de desenvolvimento) quando certos critérios são atendidos. Esses ativos intangíveis são posteriormente amortizados ao longo de suas vidas úteis. As empresas precisarão obter os dados de custos apropriados de períodos anteriores à data de transição e aplicar as vidas úteis apropriadas para apresentar adequadamente o saldo dos ativos intangíveis não amortizados líquidos no balanço patrimonial de abertura segundo o IFRS.
 
Data de Transição
A data de transição é identificada como o início do período mais antigo para o qual são apresentadas informações comparativas completas de acordo com o IFRS. Por exemplo: Se uma empresa prepara suas primeiras demonstrações financeiras segundo o IFRS para o exercício findo em 31 de dezembro de 2012, com um ano de dados comparativos, a data de transição para o IFRS será 1º de janeiro de 2011 e o balanço patrimonial de abertura segundo o IFRS será preparado nessa data. Para uma empresa que decide apresentar dois anos de informações comparativas, a data de transição será 1º de janeiro de 2010 e, consistentemente, deverá preparar um balanço patrimonial de abertura nessa data.
 
Data de Adoção
A data de adoção, embora não seja definida na IFRS 1, é normalmente entendida como o início do exercício fiscal para o qual são preparadas as primeiras demonstrações financeiras segundo o IFRS. O termo não deve ser confundido como uma data de transição da empresa. Uma empresa prepara suas primeiras demonstrações financeiras segundo o IFRS para o exercício findo em 31 de dezembro de 2012, portanto sua data de adoção é 1º de janeiro de 2011.
 
Data de Apresentação do Relatório
A data de apresentação do relatório é definida como data de fechamento do balanço patrimonial para as primeiras demonstrações financeiras preparadas segundo o IFRS (em geral, a data do balanço patrimonial mais recente apresentado, nas primeiras demonstrações financeiras elaboradas de acordo com o IFRS). Por exemplo, para uma empresa que apresenta suas primeiras demonstrações financeiras segundo o IFRS para o exercício findo em 31 de dezembro de 2012, a data de apresentação do relatório será 31 de dezembro de 2012.
As políticas contábeis determinadas pela empresa, a serem utilizadas em todo o processo de transição e preparação de suas demonstrações financeiras de acordo com o IFRS, devem ser selecionadas considerando todas as normas e interpretações vigentes nesta data (de apresentação do relatório). As empresas podem aplicar uma determinada emitida na data de apresentação do relatório, ainda que não seja obrigatória, contanto que a norma permita a adoção antecipada.
Com exceção limitada, as mesmas normas do IFRS devem ser usadas para todos os períodos de demonstrações financeiras apresentadas, mesmo que a norma ou interpretação não estivesse em vigência na data de transição. Versões diferentes da mesma norma (Revisões, por exemplo), em geral, não são aplicadas no processo de transição.
 
Por exemplo: Se uma empresa com data de apresentação de relatório de 31 de dezembro de 2012 optar por aplicar uma norma emitida cuja data de aplicação obrigatória é 30 de junho de 2013, mas que permita a adoção antecipada, ela deve aplicar essa norma a todos os exercícios financeiros apresentados desde o balanço patrimonial de abertura, mesmo eu um dos períodos seja anterior à data de emissão da norma.
A orientação para transição em normas individuais e a orientação da IAS 8 (Accounting Policies, Changes in Accounting Estimates and Errors), para mudanças em políticas contábeis são aplicadas somente às empresas que já preparam demonstrações financeiras em bases recorrentes, não sendo utilizadas no processo de transição para IFRS, a menos que a respectiva norma ou a IFRS 1 exijam o contrário. O IASB declarou que fornecerá orientação especifica para empresas em processo de transição para IFRS em todas as normas novas.

Postado dia 09/12/2012 - Fonte: Essência Sobre a Forma

Simples Nacional - Estados adotam sublimites para o ano-calendário de 2013

DOU de 7.12.2012
Dispõe sobre a adoção pelos Estados de sublimites para o ano-calendário 2013.
O COMITÊ GESTOR DO SIMPLES NACIONAL , no uso das competências que lhe conferem a Lei Complementar nº 123, de 14 de dezembro de 2006 , o Decreto nº 6.038, de 7 de fevereiro de 2007 , e o Regimento Interno aprovado pela Resolução CGSN nº 1, de 19 de março de 2007 , resolve:
Art. 1º Excepcionalmente, serão considerados os Decretos de adoção de sublimites por parte dos Estados ou do Distrito Federal, para efeito de recolhimento do ICMS em seus territórios, válidos para o ano de 2013, publicados até 30 de novembro de 2012.
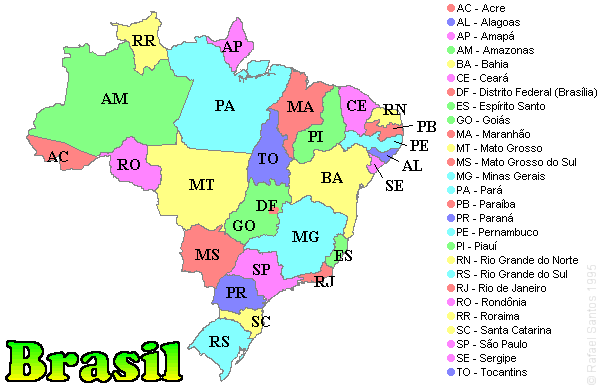
Art. 2º Os Estados abaixo relacionados optaram, conforme disposto nos arts. 9º, 10 e 11 da Resolução CGSN nº 94, de 29 de novembro de 2011 , para efeito de recolhimento do ICMS dos estabelecimentos ali localizados, no âmbito do Simples Nacional, para o ano-calendário 2013, pela adoção das faixas de receita bruta anual:
 
 
I - até R$ 1.260.000,00 (um milhão, duzentos e sessenta mil reais), os seguintes Estados:
a) Acre;
b) Alagoas;
c) Amapá;
d) Roraima;
II - até R$ 1.800.000,00 (um milhão e oitocentos mil reais), os seguintes Estados:
a) Mato Grosso do Sul;
b) Pará;
c) Piauí;
d) Rondônia;
e) Sergipe;
f) Tocantins;
II - até R$ 2.520.000,00 (dois milhões, quinhentos e vinte mil reais), os seguintes Estados:
a) Ceará;
b) Maranhão;
c) Mato Grosso;
d) Paraíba.
Parágrafo único. Aplicam-se os sublimites constantes deste artigo para o recolhimento do ISS dos estabelecimentos localizados nos Municípios daqueles Estados.
Art. 3º Nos demais Estados e no Distrito Federal, serão utilizadas todas as faixas de receita bruta anual, até R$ 3.600.000,00 (três milhões e seiscentos mil reais).
Art. 4º Esta Resolução entra em vigor na data da sua publicação.
CARLOS ALBERTO FREITAS BARRETO
Presidente do Comitê

Fonte: Simples Nacional

quinta-feira, 6 de dezembro de 2012

MEI – Alteração e Baixa - NO AR - 30/11/2012

Estão em produção, desde 28/11/2012, as funcionalidades de alteração e baixa cadastral do Microempreendedor Individual (MEI), pela Internet, em tempo real.

Até então, apenas a inscrição era efetuada de forma simplificada.

O novo aplicativo foi construído pela Receita Federal do Brasil, pelo Comitê Gestor do Simples Nacional e pelo Comitê Gestor da Redesim, com apoio do Sebrae.

As novas ferramentas estão disponível no Portal do Empreendedor, endereço eletrônico: http://www.portaldoempreendedor.gov.br/

SECRETARIA-EXECUTIVA DO COMITÊ GESTOR DO SIMPLES NACIONAL

Decreto Nº 31.064 DE 28/11/2012 - Fixa limite de receita bruta anual obtida por contribuintes do ICMS no Estado do Ceara


Data D.O.: 29/11/2012
Fixa limite de receita bruta anual obtida por contribuintes do ICMS deste estado, durante o exercício de 2013, para enquadramento no Simples Nacional, instituído pela Lei Complementar Federal nº 123, de 14 de dezembro de 2006.
O Governador do Estado do Ceará, no uso das atribuições que lhe conferem os incisos IV e VI do art. 88 da Constituição Estadual;Considerando a necessidade de promover os ajustes necessários para a implantação, neste Estado, do Simples Nacional;Considerando as disposições constantes do art. 16 da Resolução nº 04, de 30 de maio de 2007, publicada no DOU de 01.06.2007, editada pelo Comitê Gestor do Simples Nacional, as quais solicitam a manifestação do Estado do Ceará acerca do limite de receita bruta anual adotado para fins de enquadramento no Simples Nacional;Considerando que, nos termos do art. 13 da Resolução CGSN nº 04/2007, a participação anual do Estado do Ceará, no Produto Interno Bruto brasileiro, encontra-se inserida na faixa estabelecida no inciso II do caput do art. 19 da referida Resolução CGSN nº 04/2007.

Decreta:

Art. 1º. Fica estabelecido, para o ano-calendário 2013, a opção do Estado do Ceará pela aplicação da faixa de receita bruta anual até o limite de R$ 2.520.000,00 (dois milhões e quinhentos e vinte mil reais), para efeito de enquadramento, dos contribuintes do ICMS no Regime Especial de Arrecadação de Tributos e Contribuições, devidos pelas Microempresas e Empresas de Pequeno Porte, instituído pela Lei Complementar federal nº 123, de 14 de dezembro de 2006.
Art. 2º. Este Decreto entra em vigor na data de sua publicação.

PALÁCIO DA ABOLIÇÃO, GOVERNO DO ESTADO DO CEARÁ, em Fortaleza, aos 28 de novembro de 2012.
Cid Ferreira Gomes
GOVERNADOR DO ESTADO DO CEARÁ

João Marcos Maia
SECRETÁRIO ADJUNTO DA FAZENDA

Empregado problema como agir?

Advertir ou suspender?

Cabe ao empregador decidir se deve aplicar uma advertência ou suspensão. Mas uma boa conversa sempre cai bem em qualquer situação, afinal, estamos fadados a qualquer dia de nossas vidas estarmos de mau humor e agirmos incorretamente com o amigo, com o colega de trabalho ou com a empresa. Entretanto, caso a conversa não resolva e o problema permaneça temos duas formas de resolver o problema: Advertir ou suspender.
Pelo bom senso, cabe sempre primeiro uma advertência que pode ser escrita ou falada. Recomendo sempre a escrita a partir da segunda advertência. Nossa legislação não rege sobre este assunto, porém é admitido nas relações trabalhista por conta do costume. E como costume é uma fonte de Direito, então tem reconhecimento legal  no art. 8º da CLT.
Segundo, caso o empregado persista no fato que gerou a 2a advertência a empresa pode ao gerar a 3a advertência notificar que o mesmo poderá ou mesmo suspender o empregado por tantos dias conforme for a situação. Porém não poderá ser superior a 30 dias, 474 da CLT. Caso não se respeite o artigo poderá importar na rescisão injusta do contrato de trabalho, por parte do empregado, conforme dispõe o art. 483, letra “b” da CLT.

Deve haver sempre uma coerência entre o fato e advertência - suspensão para evitar o rigor excessivo da ação do empregador.


Um detalhe: se o empregado se negar a assinar a advertência ou a suspensão o empregador  deverá escolher duas testemunhas para ter ciência da aplicação da advertência ou da suspensão que está sendo aplicada para o funcionário.


E em último, seria interessante a empresa repensar sobre a necessidade deste funcionário para a empresa.


CRC-CE participa do I Congresso Internacional de Educação Fiscal


CRC-CE participa do I Congresso Internacional de Educação Fiscal
Nos dias 27 e 28 de novembro foi realizado na Fábrica de Negócios, em Fortaleza, o I Congresso Internacional de Educação Fiscal - CIEF 2012. O evento foi uma realização da Associação Brasileira das Secretarias de Finanças das Capitais (ABRASF) em parceria com a Secretaria de Finanças da Prefeitura de Fortaleza, Escola de Administração Fazendária do Ministério da Fazenda (ESAF), Instituto de Justiça Fiscal (IJF), Associação Cearense de Estudos e Pesquisas (ACEP) e Câmara Municipal de Fortaleza.

O CIEF 2012 teve como objetivo buscar estratégias que intensifiquem os programas de educação fiscal, desenvolvendo e estimulando práticas coletivas que auxiliem o processo de conscientização dos indivíduos e dos segmentos da sociedade civil, com o intuito de institucionalizar um modelo fiscal que afirme o princípio da igualdade de sacrifício, centrando na capacidade contributiva.

A programação do evento contou com palestras, conferências e mesas temáticas. Na ocasião, estiveram presentes representantes do CRC-CE, CORECON, CRA, SINDUSCON, dentre outros que participam direta ou indiretamente da discussão acerca da construção da cidadania fiscal.

A contadora e membro da Comissão do Voluntariado da Classe Contábil do CRC-CE, Rosélia Costa, foi a representante do CRC-CE no evento. Ela destaca a participação da instrutora do SENAC, Darlene Maciel. Para Darlene, o CIEF foi um evento que deixou uma mensagem de esperança por um mundo mais cidadão, fazendo perceber que não somos os únicos na luta pela consciência tributária. 

terça-feira, 4 de dezembro de 2012

Dacon e DPREV

Creio que a notícia abaixo, deixará alguns felizes. Contudo, não concordo com tantas prorrogações. A meu ver cria o mau hábito de deixar tudo para a última hora para poder assim fazer com que o governo acredite que não há tempo suficiente para atender aos prazos.

 
Mas porque alguns conseguem enviar em tempo hábil as informações? Não falo dos que enviam qualquer informação para depois retificar, mas quem cumpre com suas obrigações de forma ética. Com respeito ao próximo: a empresa que o contratou ou o governo a quem deve as informações.
 
Vamos a notícia:

A Receita Federal do Brasil prorrogou o prazo para entrega do Demonstrativo de Apuração de Contribuintes Sociais (Dacon) referente aos meses de outubro e de novembro de 2012 (INRFB 1302) e a data para apresentação da Declaração sobre a Opção de Tributação de Planos Previdenciários (DPREV) referente ao ano calendário de 2011 (INRFB 1299).
Os novos prazos estabelecidos são o 5º dia útil do mês de fevereiro de 2013 para o Dacon, e o último dia útil do mês de dezembro de 2012 para o DPREV.
 
Maiores informações na aba Legislação por meio do endereço www.receita.fazenda.gov.br

Fonte: Sistema Fenacon

Arquivo do blog